Il assegno differito Leclerc si basa su un meccanismo giuridico spesso frainteso: un assegno rimane esigibile a vista secondo il diritto francese, anche se vi è indicata una data successiva. Il rinvio dell’incasso non deriva da alcuna disposizione legale specifica. Si tratta di un impegno commerciale unilaterale del negozio, che si impegna a non presentare il titolo alla propria banca prima di una data concordata durante l’operazione promozionale.
Regime giuridico dell’assegno differito e obbligo di provvista
La distinzione tra assegno differito e credito al consumo non è solo una sottigliezza giuridica. L’assegno differito Leclerc non è disciplinato da alcuna delle disposizioni del Codice del consumo relative al credito. Nessun tasso effettivo globale, nessun termine di recesso, nessun obbligo di informazione precontrattuale nel senso del credito si applicano.
Questo punto ha una conseguenza diretta: la banca non blocca la provvista tra l’emissione e la presentazione. Tra il giorno in cui firmate l’assegno alla cassa e il giorno in cui il negozio lo presenta per l’incasso, i vostri fondi rimangono disponibili sul vostro conto. Nulla impedisce tecnicamente di spenderli.
Il rischio di rifiuto per mancanza di provvista è quindi identico a quello di un assegno classico. Un rifiuto può comportare spese bancarie, una procedura di regolarizzazione e, nei casi non risolti, un’iscrizione nel Fichier central des chèques (FCC). Osserviamo regolarmente che i clienti trattano questo rinvio come un “credito gratuito” senza anticipare la data di addebito, il che genera incidenti evitabili.
Per comprendere meglio il termine di incasso di un assegno Leclerc e le sue implicazioni concrete, la provvista deve essere costituita al più tardi il giorno prima della data annunciata dal negozio, non il giorno dell’acquisto.
Date di incasso Leclerc: una logica locale, non nazionale
Ogni negozio E.Leclerc fissa i propri calendari per le operazioni di assegni differiti. Non esiste alcuna griglia nazionale pubblicata dal gruppo. Un ipermercato può offrire un rinvio di alcune settimane mentre un altro, a pochi chilometri di distanza, annuncia un rinvio più lungo o semplicemente non partecipa.
Le pubblicazioni sui social media dei negozi illustrano questa disparità. Alcuni punti vendita hanno annunciato incassi rinviati al 14 maggio 2024, altri al 31 marzo 2024, a seconda del periodo commerciale mirato. Il rinvio può variare da 15 a 80 giorni da un negozio all’altro.
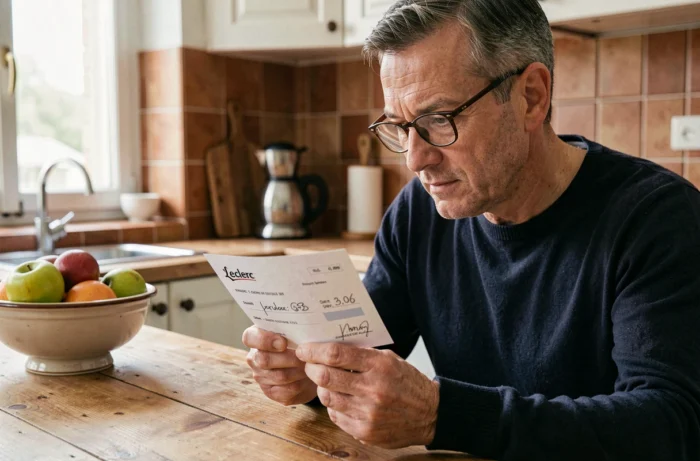
In pratica, la data di incasso figura su un documento consegnato alla cassa o su un pannello in negozio durante l’operazione. Raccomandiamo di fotografare sistematicamente questa informazione. In caso di controversia sulla data reale di presentazione dell’assegno, sarà il vostro unico elemento di prova utilizzabile.
Verifiche da effettuare prima di firmare
- Confermare la data esatta di incasso presso il servizio clienti del negozio, non solo sulla base di un’affissione in reparto che potrebbe essere obsoleta
- Verificare che l’operazione copra effettivamente il reparto interessato dai vostri acquisti (alcune campagne escludono carburante, parafarmacia o servizi)
- Chiedere se è richiesta un documento d’identità e una carta fedeltà, poiché le condizioni variano a seconda dei negozi
- Annotare l’importo minimo o massimo di acquisto eventualmente imposto per beneficiare del rinvio
Assegno differito Leclerc e termine di validità bancaria
Il termine di rinvio e il termine di validità dell’assegno sono due nozioni distinte. Un assegno emesso in Francia deve essere presentato per l’incasso entro un anno e otto giorni dalla sua data di emissione. Trascorso questo termine, la banca può rifiutarsi di trattarlo.
Su un’operazione di assegno differito classico, questo limite temporale non pone alcun problema poiché il rinvio raramente supera alcune settimane. Il rischio si presenta in uno scenario specifico: se il negozio tarda a presentare l’assegno oltre la data annunciata, o se un assegno si perde nel circuito amministrativo interno del punto vendita.
In questo caso, il cliente mantiene l’obbligo di provvista finché l’assegno non è stato presentato o finché il termine legale di validità non è scaduto. Chiude il proprio conto o svuota i propri fondi pensando che l’assegno sia “dimenticato” espone a un rifiuto se il titolo riemerge diversi mesi dopo.
Incidenti di pagamento e ricorsi dopo un rifiuto di assegno Leclerc
Un assegno differito rifiutato per mancanza di provvista segue esattamente lo stesso percorso di un assegno classico non pagato. La banca notifica il traente tramite lettera di ingiunzione e addebita spese di rifiuto. L’importo di queste spese dipende dalla convenzione di conto, ma si aggiungono a eventuali commissioni di intervento se il conto è già in difficoltà.
Passaggi di regolarizzazione dopo il rifiuto
- Rifornire il conto e richiedere una nuova presentazione dell’assegno nel più breve tempo possibile
- Contattare il negozio Leclerc interessato per concordare un metodo di pagamento alternativo se la regolarizzazione bancaria richiede tempo
- In caso di iscrizione al FCC, regolarizzare tutti gli assegni non pagati per ottenere la revoca del divieto bancario
Il negozio rimane creditore e può avviare azioni di recupero se l’importo non viene regolarizzato. Il carattere “differito” dell’assegno non costituisce una circostanza attenuante agli occhi della banca o del giudice.
L’assegno differito Leclerc rimane uno strumento di gestione della liquidità occasionale, non un sostituto del credito né un diritto acquisito. Le operazioni variano da un negozio all’altro, le date cambiano ogni anno e l’unica costante è l’obbligo di provvista al giorno della presentazione. Prima di ogni operazione, verificate la data esatta presso il vostro punto vendita e provvedete a rifornire il vostro conto di conseguenza.